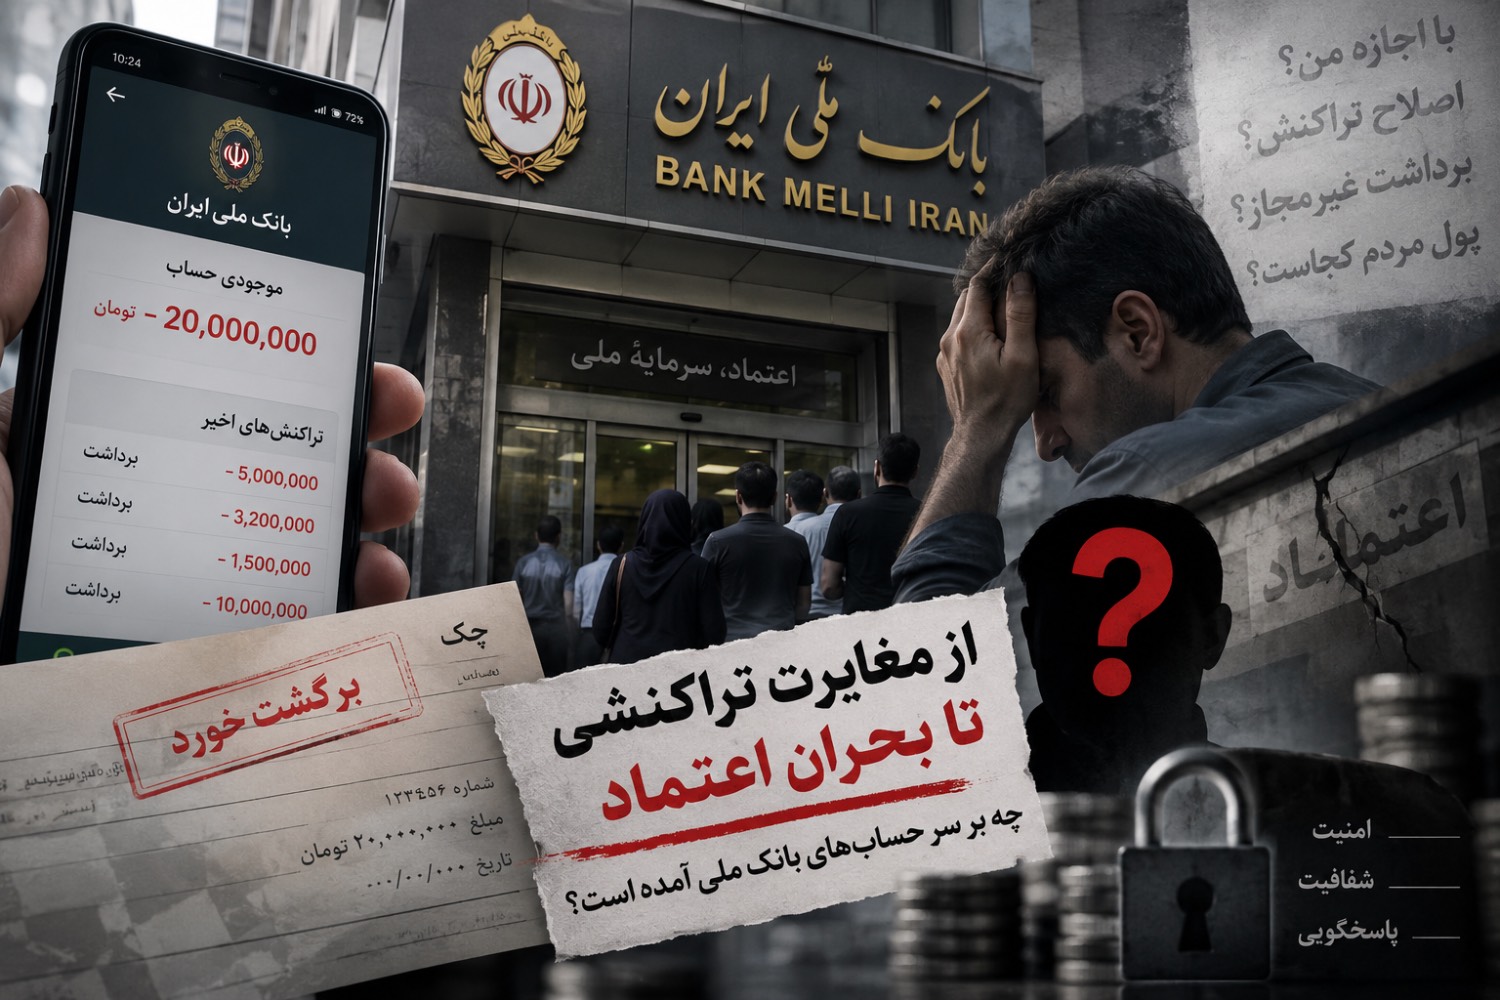
ماجرای کاهش ناگهانی موجودی حساب شماری از مشتریان بانک ملی در هفته های گذشته، دیگر فقط یک بحث فنی درباره «مغایرت تراکنشها» نیست. مسئلهای جدیتر در حال شکلگیری است: اگر مشتری احساس کند پول موجود در حسابش میتواند بدون اطلاع قبلی کم شود، اعتماد او به یکی از بنیادیترین کارکردهای نظام بانکی آسیب میبیند.
به گزارش خبرنگار روزنو، روایتهایی که از برخی مشتریان منتشر شده، دقیقاً چنین نگرانیای را بازتاب میدهد. افرادی میگویند با مراجعه به حساب خود متوجه کاهش موجودی شدهاند؛ در حالی که از نگاه آنها تراکنش تازهای انجام نشده است. همین تجربه، فارغ از توضیح فنی بانک، میتواند برای صاحب حساب معنای ساده و نگرانکنندهای داشته باشد: «پول من بدون اجازه من کم شده است.»
بانک ملی البته توضیح متفاوتی ارائه کرده است. بر اساس اطلاعرسانی بانک، بخشی از تغییرات موجودی ناشی از اصلاح و تطبیق تراکنشهایی است که در دوره اختلال بهدرستی در حسابها منعکس نشده بودند. بنابراین، صرف کاهش موجودی بهتنهایی اثباتکننده «برداشت غیرمجاز» نیست.
اما مشکل اعتماد دقیقاً از جایی آغاز میشود که مشتری نتواند بهسادگی تشخیص دهد کدام روایت درباره حساب خودش صدق میکند.
وقتی صاحب حساب منشأ برداشت را نمیداند
اعتماد بانکی فقط به این معنا نیست که پول مشتری در نهایت در جای درست ثبت شود. مشتری باید بتواند هر افزایش یا کاهش موجودی را ببیند، منشأ آن را بفهمد و در صورت اعتراض، توضیح روشن و قابل استنادی دریافت کند.
اگر میلیونها تومان از موجودی یک حساب کم شود و صاحب حساب در لحظه نداند این مبلغ بابت چه تراکنشی، مربوط به چه تاریخی و بر اساس کدام سند کسر شده، توضیح کلی درباره «اصلاح مغایرتها» الزاماً نگرانی او را برطرف نمیکند.
این همان نقطهای است که یک مشکل فنی میتواند به بحران اعتماد تبدیل شود.
برای مشتری تفاوت بزرگی میان «برداشت غیرمجاز» و «ثبت دیرهنگام یک تراکنش قدیمی» وجود دارد؛ اما مسئولیت روشن کردن این تفاوت بر عهده بانک است. مشتری نباید مجبور باشد برای فهمیدن سرنوشت پول خود میان اطلاعیهها، تماس با پشتیبانی و مراجعه به شعبه سرگردان شود.
حساب بانکی باید قابل اتکا باشد
مانده حساب بانکی صرفاً یک عدد روی صفحه تلفن همراه نیست. مردم بر اساس آن چک صادر میکنند، اجاره میپردازند، خرید میکنند، اقساط خود را تنظیم میکنند و درباره مخارج روزهای آینده تصمیم میگیرند.
به همین دلیل، هر اتفاقی که قابلیت اتکای این عدد را زیر سؤال ببرد، مستقیماً سرمایه اعتماد بانک را هدف قرار میدهد.
در یکی از روایتهای منتشرشده، مشتریای مدعی شده کاهش ۲۰ میلیون تومانی موجودی حسابش باعث برگشت خوردن چک او شده است. صحت جزئیات چنین ادعاهایی نیازمند بررسی مستقل است؛ اما اگر مواردی از این جنس تأیید شوند، پیامد مسئله بسیار فراتر از یک مغایرت حسابداری خواهد بود.
در چنین وضعیتی این پرسش مطرح میشود که مسئولیت خسارت ناشی از اصلاح دیرهنگام حساب بر عهده چه کسی است؟اگر مشتری بر اساس موجودی اعلامشده از سوی بانک چک صادر کرده و بعد بانک آن موجودی را اصلاح کرده باشد، آیا تمام هزینه این اتفاق باید بر دوش مشتری قرار گیرد؟
سکوت آماری، زمینهساز گسترش تردید
یکی از عواملی که میتواند بیاعتمادی را تشدید کند، نبود اطلاعات عددی روشن درباره ابعاد ماجراست.مردم حق دارند بدانند چه تعداد حساب تحت تأثیر قرار گرفته، مجموع مبالغ اصلاحشده چقدر بوده، این اصلاحات مربوط به چه بازه زمانی است، چند مشتری اعتراض کردهاند و چه تعداد از اعتراضها پس از بررسی وارد تشخیص داده شده است.
انتشار این اطلاعات میتواند مرز میان واقعیت و شایعه را روشن کند.
در مقابل، اگر تنها توضیح عمومی این باشد که «مغایرتها در حال اصلاح است»، فضای خالی اطلاعات بهسرعت با روایتهای غیررسمی پر خواهد شد. در چنین فضایی هر کاهش موجودی میتواند در شبکههای اجتماعی بهعنوان «برداشت از حساب مردم» تعبیر شود؛ حتی اگر توضیح فنی دیگری برای آن وجود داشته باشد.
یک ادعای سنگین که هنوز اثبات نشده است
در کنار اعتراض مشتریان، ادعاهایی نیز درباره احتمال استفاده از برداشتهای خرد از حساب مردم برای جبران مشکلات مالی دولت مطرح شده است. چنین ادعایی بسیار سنگین است و برای تبدیل شدن به یک واقعیت خبری نیازمند اسناد قابل راستیآزمایی است.
در اطلاعات منتشرشده تاکنون، سند مستقلی که ثابت کند تغییر موجودی حساب مشتریان بانک ملی با چنین هدفی انجام شده، ارائه نشده است.
اما مطرح شدن چنین فرضیهای خود یک نشانه قابل توجه از فضای بیاعتمادی است.
مسئله فقط این نیست که این ادعا درست است یا غلط؛ پرسش مهمتر این است که چرا توضیحات موجود نتوانستهاند مانع شکلگیری چنین تصوری شوند؟
وقتی مشتری درباره علت تغییر موجودی خود پاسخ روشن و قابل ردیابی دریافت نکند، شایعه میتواند جای اطلاعات رسمی را بگیرد.
به گزارش روزنو،بانک ملی میتواند بگوید اعداد اصلاح شدهاند، تراکنشهای قدیمی تطبیق داده شدهاند و مشکلات فنی در حال رفع شدن است. اما بازسازی اعتماد به این سادگی نیست.
برای بازگرداندن اعتماد، بانک باید بتواند به هر مشتری نشان دهد مبلغی که از حساب او کم شده دقیقاً مربوط به چه تراکنشی بوده است. همچنین باید روشن کند اگر در جریان این فرایند خطایی رخ داده یا مشتری متحمل خسارت شده، چه سازوکاری برای رسیدگی و جبران وجود دارد.
مهمتر از همه، انتشار آمار جامع درباره ابعاد این اتفاق میتواند به جامعه امکان دهد درباره بزرگی واقعی مسئله قضاوت کند.
تا زمانی که این شفافیت ایجاد نشود، هر تغییر غیرمنتظره در موجودی حساب میتواند دوباره همان پرسش نگرانکننده را زنده کند:
اگر پولی که در حساب بانکی میبینیم ممکن است فردا بدون توضیح قابل فهم کمتر شود، تا چه اندازه میتوان به موجودی اعلامشده از سوی بانک اعتماد کرد؟
برای بانکی که «ملی» را در نام خود دارد، پاسخ دادن مستند و شفاف به این پرسش شاید مهمتر از رفع خود اختلال باشد؛ زیرا خطای فنی را میتوان اصلاح کرد، اما بازگرداندن اعتماد ازدسترفته مشتریان معمولاً بسیار دشوارتر است.